Prensa EspañolaTodas las noticias, un solo sitio

Todas las noticias de la prensa española, en un solo sitio

Saltar al listado de noticias

Lo más importante ahora

La portada de ABCABCEconomía

Si tu ahorro duerme en el banco, estas 11 cuentas remuneradas llegan al 4% TIN (se abre en una pestaña nueva)

Que tus ahorros pasen meses quietos en la cuenta de siempre tiene arreglo sin atarlos a un plazo fijo. Cuentas como las de Trade Republic, Bankinter o Raisin te pagan hasta un 4,07% TAE con el dinero disponible, aunque cada una pone su condición: un plazo que se acaba, un límite de saldo o una promoción solo para nuevos clientes. Si estás pensando en mover tu dinero , noviembre trae dos cambios que te afectan. Trade Republic ha lanzado una campaña para nuevos clientes vigente hasta el 1 de marzo de 2027, y Bankinter abre una promoción que se puede contratar hasta el 16 de diciembre de 2026, con posibilidad de ampliación. Varias de estas cuentas pagan su mejor interés solo durante unos meses o hasta un importe concreto, por lo que la referencia para comparar entre ellas es la TAE, que recoge ese plazo. Trade Republic ( 4,07% TAE ), Bankinter ( 3% TAE ), EBN ( 2,50% TAE ), Cajamar ( 2,27% TAE ), Pibank ( 2,02% TAE ), ABANCA ( 2% TAE ), Raisin ( 3,30% TAE ), B100 ( 3,15% TAE ), Bunq (3,11% TIN), N26 ( 1,30% TAE ) e ING ( 1% TAE ) son las opciones que puedes encontrar este mes para que tu dinero rinda sin dejar de estar disponible. Trade Republic firma la TAE más alta de esta selección: un 4,07% TAE (Tasa Anual Equivalente), con un 4% TIN (Tipo de Interés Nominal). Es una campaña para nuevos clientes que se puede aprovechar del 12 de noviembre de 2026 al 1 de marzo de 2027, ambos inclusive. Ese 4% TIN se aplica hasta un máximo de 20.000 euros . El saldo que supere esa cifra se remunera al tipo del BCE, igual que el de los clientes actuales. Por ello, es una opción interesante para ahorros que no pasen de ese importe. La Cuenta Digital de Bankinter garantiza su remuneración durante un año, hasta el 16 de diciembre de 2027: un 3% TAE (2,96% TIN) sin límite de importe. La promoción se puede contratar hasta el 16 de diciembre de 2026 , con posibilidad de ampliación. Al no tener un tope de saldo, encaja para quien tiene unos ahorros que superan los máximos que fijan otras cuentas de la lista. La Cuenta Remunerada (para inversores) de EBN reparte su interés por tramos de saldo, con un 2,48% TIN de partida. En concreto, sus condiciones son estas: 2,50% TAE desde 3.000€ hasta 10.000€ y 1,50% TAE desde 10.001€ hasta 50.000€. El tipo más alto se concentra , por tanto, en la primera parte del saldo. Es una opción si buscas remunerar un colchón de ahorro de tamaño medio. Cajamar paga en su Cuenta Online un 2,25% TIN durante 12 meses, que se traduce en un 2,27% TAE . Como el tipo promocional cubre el año completo, el TIN y la TAE quedan muy cerca. Una vez transcurridos esos 12 meses , conviene revisar a qué tipo queda el saldo. Encaja para quien quiere una remuneración estable durante todo el primer año. Pibank remunera su Cuenta Remunerada al 2% TIN, con una TAE del 2,02% . El interés nominal y la rentabilidad anual apenas se separan dos centésimas, por lo que la cifra resulta fácil de seguir. Es una opción si prefieres una cuenta con un tipo sencillo de comparar. ABANCA comparte duración con Cajamar: su Cuenta Remunerada ofrece un 2% TIN durante 12 meses, con una TAE del 2% . Pasado ese año, conviene revisar las condiciones vigentes para el saldo. Encaja para quien busca un tipo fijado durante los próximos 12 meses. Raisin plantea una bienvenida corta con su Cuenta Bienvenida: un 3,25% TIN durante 3 meses y una TAE del 3,30% . Al tratarse de un tipo de pocos meses , es una opción interesante si quieres sacar partido a tu ahorro a corto plazo y revisar después dónde lo colocas. La Cuenta Health de B100 es una de las tres cuentas de esta selección que superan el 3% TAE . En concreto, paga un 3,106% TIN y una TAE del 3,15% , una cifra que la sitúa junto a Raisin y Trade Republic en ese grupo. Bunq ofrece en su Cuenta de Ahorro un 3,11% TIN, prácticamente el mismo interés nominal que B100. Si lo que comparas es el tipo nominal, las dos se sitúan en el mismo nivel dentro de la lista. La Cuenta de ahorro N26 paga un 1,50% TIN, con una TAE del 1,30% . Es una opción si ya operas con N26 y quieres que el saldo que tienes en el banco genere intereses. ING remunera el ahorro a través de una combinación de productos: su Cuenta nómina junto a la Cuenta Naranja, con un 0,995% TIN y un 1% TAE . El ahorro rinde así dentro del mismo banco en el que recibes tus ingresos. Por ello, encaja para quien ya tiene o piensa llevar su nómina a ING. Con las cifras de esta selección, la diferencia se ve mejor en euros. Si dejas 10.000 euros durante un año en la Cuenta Digital de Bankinter, con su 3% TAE garantizado ese plazo, obtendrías unos 300 euros brutos. La misma cantidad en la Cuenta Online de Cajamar, al 2,27% TAE durante esos 12 meses, rendiría unos 227 euros brutos. Son 73 euros de diferencia por el mismo dinero y el mismo plazo. El límite de saldo también cambia el resultado. Con 30.000 euros en Trade Republic, el 4% TIN se aplicaría a los primeros 20.000 euros, y los 10.000 restantes cobrarían el tipo del BCE. Todas estas cifras son brutas . Los intereses tributan como rendimiento del capital mobiliario en el IRPF, así que lo que llega a tu bolsillo es algo menos. Repetir este cálculo con tu propio saldo es la forma más directa de comparar entre ellas. Depende de cada entidad, por lo que conviene revisar antes de contratar a qué tipo pasa el saldo. En esta selección hay periodos promocionales que van desde 3 meses hasta un año, así que la fecha de fin pesa tanto como el tipo. Responden a necesidades distintas. La cuenta remunerada te permite disponer del dinero cuando quieras, mientras que en los depósitos el dinero queda inmovilizado hasta el vencimiento. Por ello, es preferible tener en cuenta cuándo vas a necesitar ese dinero que fijarse solo en unas décimas de interés. Los depósitos en entidades de la Unión Europea están cubiertos por un fondo de garantía de depósitos. Conviene comprobar qué país aporta esa cobertura, sobre todo si la entidad tiene su sede fuera de España o la cuenta se abre a través de una plataforma. Fuente: Kelisto.es a 12/11/2026 con información de las páginas web de las entidades. Este artículo muestra una selección de las cuentas remuneradas con un TIN más elevado, que se pueden contratar desde Kelisto.es y que son comercializadas por bancos que han aceptado que sus ofertas aparezcan en este medio. Las ofertas se ordenan conforme a una combinación de criterios, entre los que se encuentran sus condiciones comerciales, su remuneración y el interés mostrado por los usuarios.
Última hora de elDiario.eseldiario.esGeneral

El posible apoyo de Francia a Hernández de Cos allana el camino para conseguir la presidencia del BCE (se abre en una pestaña nueva)

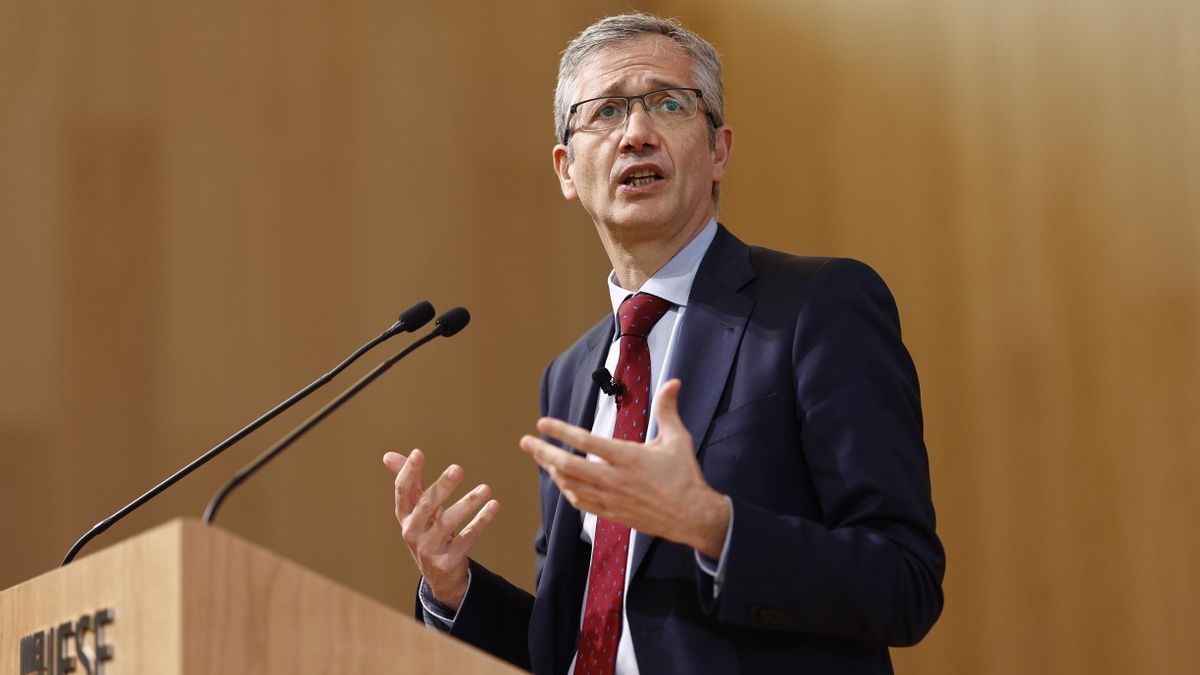
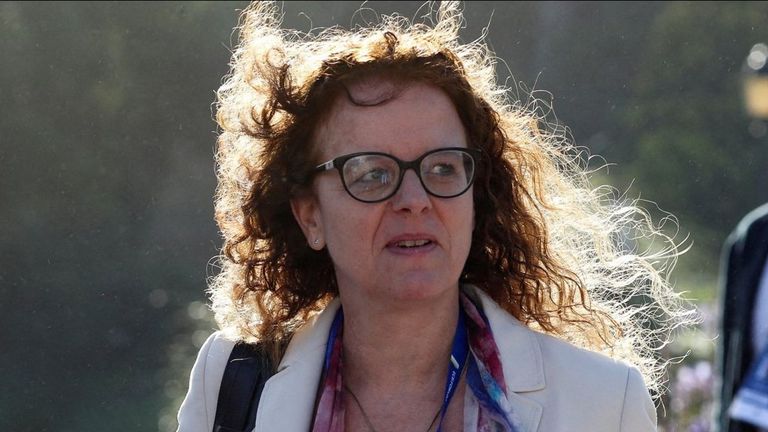
El candidato español gana posibilidades para conseguir ser el presidente del Banco Central Europeo, tras un acuerdo entre Berlín y París, frente al neerlandés Klaas Knot Hernández de Cos se enfrentará al neerlandés Knot por la presidencia del BCE La balanza se va inclinando para que Pablo Hernández de Cos sea el próximo presidente del Banco Central Europeo (BCE). Francia apoyaría al candidato español frente al neerlandés Klaas Knot en el proceso de suceción de Christine Lagarde, que abandona la presidencia de la institución monetaria el 7 de febrero de 2027, casi nueve meses antes del final de su mandato, según ha adelantado el diario francés Le Monde. En esta pugna por liderar la política monetaria de la zona euro no solo se pelea por la presidencia del BCE. Además, la representante de Alemania Isabel Schnabel anunció en septiembre que dejaba su cargo en el Comité Ejecutivo y del Consejo de Gobierno del BCE para incorporarse al Fondo Monetario Internacional (FMI) en enero de 2027. Por otro lado, el economista jefe de la institución monetaria, el irlandés Philip Lane, también finaliza en mayo de 2027 su periplo de ocho años en la institución monetaria. Francia había mostrado su interés por el puesto de economista jefe, la segunda posición con más poder dentro del BCE, pero en las negociaciones entre las capitales europeas habría cedido ese puesto a Alemania para conseguir llegar a un acuerdo que no encumbre a un halcón, defensor de las políticas monetarias más duras, como Knot. Los nombramientos para el banco se abordarán de manera informal entre los líderes europeos este viernes en Dublín. Francia se enfrenta a unas elecciones fundamentales el próximo año, por lo que un presidente del BCE que abogue por más subidas de tipos de interés para ahogar a la economía y así bajar la inflación podría inclinar aún más la balanza por la candidata de ultraderecha, Marine Le Pen. París se conformaría con ocupar un puesto en el comité ejecutivo con responsabilidad en operaciones de mercado. Knot es reconocido por defender las políticas monetarias más duras. Coincidió con la presidencia del BCE de Mario Draghi, al que criticó por las medidas de estímulo económico que adoptó para sacar a Europa de la grave crisis económica que sufrió, aunque posteriormente adoptó un papel más pragmático ante la envergadura de la crisis, podría tener el respaldo de algunos países del norte de Europa que esperan una política monetaria más dura. Markus Brunnermeier como economista jefe Según Handelsblatt, el principal periódico económico de Alemania, la cancillería alemana habría ya elegido a Markus Brunnermeier como su apuesta para ocupar el puesto de economista jefe del BCE. Brunnermeier es profesor de la Universidad de Princeton y es considerado en los círculos financieros como un candidato altamente cualificado. El vicepresidente y ministro de Economía y de Transportes, Carlos Cuerpo, ya se mostró “optimista” ante las posibilidades de que Pablo Hernández de Cos sea designado como presidente del Banco Central Europeo. Cuerpo recalcó que “hace tiempo que se ha empezado a negociar la sucesión de la presidenta Christine Lagarde. Somos conscientes de todo lo que conlleva este tipo de procesos y hemos intentado poner sobre la mesa una candidatura lo suficientemente potente y fuerte como para tener posibilidades realistas. Somos optimistas, España por primera vez puede tener a alguien al frente del Banco Central Europeo”. Los 21 países de la zona euro tienen que elegir por votación al presidente de la institución monetaria por un periodo de ocho años sin posibilidad de renovación. La votación se decide por mayoría cualificada reforzada entre los 21 países, lo que significa que para conseguir un cargo al menos 16 países deben votar a favor y esos países deben representar al menos el 65% de la población de la zona del euro.

Ver lo último

Lo último

4 noticias

Hace 4 h

Hace 9 h

DestacadoABCEconomía

Si tu ahorro duerme en el banco, estas 11 cuentas remuneradas llegan al 4% TIN (se abre en una pestaña nueva)

Que tus ahorros pasen meses quietos en la cuenta de siempre tiene arreglo sin atarlos a un plazo fijo. Cuentas como las de Trade Republic, Bankinter o Raisin te pagan hasta un 4,07% TAE con el dinero disponible, aunque cada una pone su condición: un plazo que se acaba, un límite de saldo o una promoción solo para nuevos clientes. Si estás pensando en mover tu dinero , noviembre trae dos cambios que te afectan. Trade Republic ha lanzado una campaña para nuevos clientes vigente hasta el 1 de marzo de 2027, y Bankinter abre una promoción que se puede contratar hasta el 16 de diciembre de 2026, con posibilidad de ampliación. Varias de estas cuentas pagan su mejor interés solo durante unos meses o hasta un importe concreto, por lo que la referencia para comparar entre ellas es la TAE, que recoge ese plazo. Trade Republic ( 4,07% TAE ), Bankinter ( 3% TAE ), EBN ( 2,50% TAE ), Cajamar ( 2,27% TAE ), Pibank ( 2,02% TAE ), ABANCA ( 2% TAE ), Raisin ( 3,30% TAE ), B100 ( 3,15% TAE ), Bunq (3,11% TIN), N26 ( 1,30% TAE ) e ING ( 1% TAE ) son las opciones que puedes encontrar este mes para que tu dinero rinda sin dejar de estar disponible. Trade Republic firma la TAE más alta de esta selección: un 4,07% TAE (Tasa Anual Equivalente), con un 4% TIN (Tipo de Interés Nominal). Es una campaña para nuevos clientes que se puede aprovechar del 12 de noviembre de 2026 al 1 de marzo de 2027, ambos inclusive. Ese 4% TIN se aplica hasta un máximo de 20.000 euros . El saldo que supere esa cifra se remunera al tipo del BCE, igual que el de los clientes actuales. Por ello, es una opción interesante para ahorros que no pasen de ese importe. La Cuenta Digital de Bankinter garantiza su remuneración durante un año, hasta el 16 de diciembre de 2027: un 3% TAE (2,96% TIN) sin límite de importe. La promoción se puede contratar hasta el 16 de diciembre de 2026 , con posibilidad de ampliación. Al no tener un tope de saldo, encaja para quien tiene unos ahorros que superan los máximos que fijan otras cuentas de la lista. La Cuenta Remunerada (para inversores) de EBN reparte su interés por tramos de saldo, con un 2,48% TIN de partida. En concreto, sus condiciones son estas: 2,50% TAE desde 3.000€ hasta 10.000€ y 1,50% TAE desde 10.001€ hasta 50.000€. El tipo más alto se concentra , por tanto, en la primera parte del saldo. Es una opción si buscas remunerar un colchón de ahorro de tamaño medio. Cajamar paga en su Cuenta Online un 2,25% TIN durante 12 meses, que se traduce en un 2,27% TAE . Como el tipo promocional cubre el año completo, el TIN y la TAE quedan muy cerca. Una vez transcurridos esos 12 meses , conviene revisar a qué tipo queda el saldo. Encaja para quien quiere una remuneración estable durante todo el primer año. Pibank remunera su Cuenta Remunerada al 2% TIN, con una TAE del 2,02% . El interés nominal y la rentabilidad anual apenas se separan dos centésimas, por lo que la cifra resulta fácil de seguir. Es una opción si prefieres una cuenta con un tipo sencillo de comparar. ABANCA comparte duración con Cajamar: su Cuenta Remunerada ofrece un 2% TIN durante 12 meses, con una TAE del 2% . Pasado ese año, conviene revisar las condiciones vigentes para el saldo. Encaja para quien busca un tipo fijado durante los próximos 12 meses. Raisin plantea una bienvenida corta con su Cuenta Bienvenida: un 3,25% TIN durante 3 meses y una TAE del 3,30% . Al tratarse de un tipo de pocos meses , es una opción interesante si quieres sacar partido a tu ahorro a corto plazo y revisar después dónde lo colocas. La Cuenta Health de B100 es una de las tres cuentas de esta selección que superan el 3% TAE . En concreto, paga un 3,106% TIN y una TAE del 3,15% , una cifra que la sitúa junto a Raisin y Trade Republic en ese grupo. Bunq ofrece en su Cuenta de Ahorro un 3,11% TIN, prácticamente el mismo interés nominal que B100. Si lo que comparas es el tipo nominal, las dos se sitúan en el mismo nivel dentro de la lista. La Cuenta de ahorro N26 paga un 1,50% TIN, con una TAE del 1,30% . Es una opción si ya operas con N26 y quieres que el saldo que tienes en el banco genere intereses. ING remunera el ahorro a través de una combinación de productos: su Cuenta nómina junto a la Cuenta Naranja, con un 0,995% TIN y un 1% TAE . El ahorro rinde así dentro del mismo banco en el que recibes tus ingresos. Por ello, encaja para quien ya tiene o piensa llevar su nómina a ING. Con las cifras de esta selección, la diferencia se ve mejor en euros. Si dejas 10.000 euros durante un año en la Cuenta Digital de Bankinter, con su 3% TAE garantizado ese plazo, obtendrías unos 300 euros brutos. La misma cantidad en la Cuenta Online de Cajamar, al 2,27% TAE durante esos 12 meses, rendiría unos 227 euros brutos. Son 73 euros de diferencia por el mismo dinero y el mismo plazo. El límite de saldo también cambia el resultado. Con 30.000 euros en Trade Republic, el 4% TIN se aplicaría a los primeros 20.000 euros, y los 10.000 restantes cobrarían el tipo del BCE. Todas estas cifras son brutas . Los intereses tributan como rendimiento del capital mobiliario en el IRPF, así que lo que llega a tu bolsillo es algo menos. Repetir este cálculo con tu propio saldo es la forma más directa de comparar entre ellas. Depende de cada entidad, por lo que conviene revisar antes de contratar a qué tipo pasa el saldo. En esta selección hay periodos promocionales que van desde 3 meses hasta un año, así que la fecha de fin pesa tanto como el tipo. Responden a necesidades distintas. La cuenta remunerada te permite disponer del dinero cuando quieras, mientras que en los depósitos el dinero queda inmovilizado hasta el vencimiento. Por ello, es preferible tener en cuenta cuándo vas a necesitar ese dinero que fijarse solo en unas décimas de interés. Los depósitos en entidades de la Unión Europea están cubiertos por un fondo de garantía de depósitos. Conviene comprobar qué país aporta esa cobertura, sobre todo si la entidad tiene su sede fuera de España o la cuenta se abre a través de una plataforma. Fuente: Kelisto.es a 12/11/2026 con información de las páginas web de las entidades. Este artículo muestra una selección de las cuentas remuneradas con un TIN más elevado, que se pueden contratar desde Kelisto.es y que son comercializadas por bancos que han aceptado que sus ofertas aparezcan en este medio. Las ofertas se ordenan conforme a una combinación de criterios, entre los que se encuentran sus condiciones comerciales, su remuneración y el interés mostrado por los usuarios.
Silenciar…
Descansar…

Ayer

El euro digital tiene un examen decisivo este 18 de noviembre. El bloqueo no es técnico, sino por quién paga las comisiones (se abre en una pestaña nueva)

La carrera de Europa por levantar una infraestructura de pagos propia lleva meses avanzando en dos carriles, cada uno a una velocidad. Tras recibir el respaldo que desbloqueó su marco legal antes del verano y concretar la accesibilidad con ONCE , el Banco Central Europeo (BCE) ha mantenido firme su calendario para poner en circulación la versión digital de nuestra moneda. Pero el proyecto atraviesa ahora una encrucijada importante . La confirmación de la salida anticipada de Lagarde de la presidencia del BCE coincide con la recta final de las negociaciones en Bruselas, donde el próximo 18 de noviembre se decidirá si el reglamento llega a tiempo o si el calendario vuelve a retrasarse. Sin cambios . Desde el Web Summit de Lisboa, Alessandro Giovannini —asesor del programa— ha desligado el relevo en la cúpula de los plazos del euro digital. Según leemos en Moncloa , la dimisión de Lagarde no modifica ni una sola línea del plan trazado, manteniendo el inicio de las pruebas piloto para la segunda mitad del próximo año. Para ese ensayo que durará doce meses, el organismo ya ha seleccionado a 36 entidades financieras y firmas de pago —Deutsche Bank, Stripe, UniCredit—, además de adjudicar la capa de infraestructura a proveedores como la italiana Nexi y Telefónica. El desarrollo avanza en paralelo a lo que ocurre en los despachos. Fecha marcada en rojo . Sí, la arquitectura técnica sigue su curso, pero hay una ley que debe dar respaldo jurídico al euro digital. Y esa lleva meses encallada entre la Comisión, el Parlamento y el Consejo de la Unión Europea. La presidencia irlandesa de este último ha fijado el 18 de noviembre como fecha límite para cerrar un acuerdo, veremos, porque las conversaciones siguen atascadas en las comisiones que pagarán los comercios. Es un fleco que resulta determinante para la viabilidad del euro digital, el propio Parlamento Europeo lo afirma . Sobre esto, el comercio minorista exige tarifas máximas marcadas por debajo de lo que cobran Visa y Mastercard y el sector bancario presiona para compensar los costes de adaptar apps y datáfonos sin poder cobrar comisiones a particulares. En Xataka Móvil Judith Arnal, consejera del Banco de España: "el Euro Digital provocará que las empresas europeas pierdan competitividad" Qué pasará . Pues bien, si los colegisladores alcanzan un acuerdo, el reglamento quedará cerrado antes de fin de año y el calendario mantendrá su curso: piloto para el segundo semestre de 2027 y emisión para los ciudadanos en 2029. Por el contrario, si bloquean de nuevo el texto, la presidencia pasará el testigo sin acuerdo y el BCE se verá abocado a probarlo sin una ley, retrasando su llegada hasta 2030. Dudas . Fuera de las gestiones de Bruselas, el euro digital parece que se enfrentará a una barrera en su adopción. Algunas encuestas, como la de Ipsos para el Banco de España , marca el número: el 73% de los españoles no lo utilizaría porque ya se siente cómodo con los métodos de pago actuales. Por si fuese poco, a esa falta de interés se suma la ventaja temporal que tienen los bancos. Con Bizum Pay operando ya en tiendas y la alianza de trece países para desplegar el "Bizum europeo" previsto para el año que viene. Sí, las entidades privadas habrán puesto en nuestro móvil una solución dos años antes que el dinero del BCE entre en circulación. Imagen destacada | Jonas Leupe para Unsplash En Xataka Móvil | "El BCE no podrá ver en qué gastan los usuarios": los legisladores europeos defienden la privacidad del Euro Digital frente a los bancos - La noticia El euro digital tiene un examen decisivo este 18 de noviembre. El bloqueo no es técnico, sino por quién paga las comisiones fue publicada originalmente en Xataka Móvil por Pepu Ricca .

Silenciar…
Descansar…

Ayer

Destacadoeldiario.esGeneral

El posible apoyo de Francia a Hernández de Cos allana el camino para conseguir la presidencia del BCE (se abre en una pestaña nueva)

El candidato español gana posibilidades para conseguir ser el presidente del Banco Central Europeo, tras un acuerdo entre Berlín y París, frente al neerlandés Klaas Knot Hernández de Cos se enfrentará al neerlandés Knot por la presidencia del BCE La balanza se va inclinando para que Pablo Hernández de Cos sea el próximo presidente del Banco Central Europeo (BCE). Francia apoyaría al candidato español frente al neerlandés Klaas Knot en el proceso de suceción de Christine Lagarde, que abandona la presidencia de la institución monetaria el 7 de febrero de 2027, casi nueve meses antes del final de su mandato, según ha adelantado el diario francés Le Monde. En esta pugna por liderar la política monetaria de la zona euro no solo se pelea por la presidencia del BCE. Además, la representante de Alemania Isabel Schnabel anunció en septiembre que dejaba su cargo en el Comité Ejecutivo y del Consejo de Gobierno del BCE para incorporarse al Fondo Monetario Internacional (FMI) en enero de 2027. Por otro lado, el economista jefe de la institución monetaria, el irlandés Philip Lane, también finaliza en mayo de 2027 su periplo de ocho años en la institución monetaria. Francia había mostrado su interés por el puesto de economista jefe, la segunda posición con más poder dentro del BCE, pero en las negociaciones entre las capitales europeas habría cedido ese puesto a Alemania para conseguir llegar a un acuerdo que no encumbre a un halcón, defensor de las políticas monetarias más duras, como Knot. Los nombramientos para el banco se abordarán de manera informal entre los líderes europeos este viernes en Dublín. Francia se enfrenta a unas elecciones fundamentales el próximo año, por lo que un presidente del BCE que abogue por más subidas de tipos de interés para ahogar a la economía y así bajar la inflación podría inclinar aún más la balanza por la candidata de ultraderecha, Marine Le Pen. París se conformaría con ocupar un puesto en el comité ejecutivo con responsabilidad en operaciones de mercado. Knot es reconocido por defender las políticas monetarias más duras. Coincidió con la presidencia del BCE de Mario Draghi, al que criticó por las medidas de estímulo económico que adoptó para sacar a Europa de la grave crisis económica que sufrió, aunque posteriormente adoptó un papel más pragmático ante la envergadura de la crisis, podría tener el respaldo de algunos países del norte de Europa que esperan una política monetaria más dura. Markus Brunnermeier como economista jefe Según Handelsblatt, el principal periódico económico de Alemania, la cancillería alemana habría ya elegido a Markus Brunnermeier como su apuesta para ocupar el puesto de economista jefe del BCE. Brunnermeier es profesor de la Universidad de Princeton y es considerado en los círculos financieros como un candidato altamente cualificado. El vicepresidente y ministro de Economía y de Transportes, Carlos Cuerpo, ya se mostró “optimista” ante las posibilidades de que Pablo Hernández de Cos sea designado como presidente del Banco Central Europeo. Cuerpo recalcó que “hace tiempo que se ha empezado a negociar la sucesión de la presidenta Christine Lagarde. Somos conscientes de todo lo que conlleva este tipo de procesos y hemos intentado poner sobre la mesa una candidatura lo suficientemente potente y fuerte como para tener posibilidades realistas. Somos optimistas, España por primera vez puede tener a alguien al frente del Banco Central Europeo”. Los 21 países de la zona euro tienen que elegir por votación al presidente de la institución monetaria por un periodo de ocho años sin posibilidad de renovación. La votación se decide por mayoría cualificada reforzada entre los 21 países, lo que significa que para conseguir un cargo al menos 16 países deben votar a favor y esos países deben representar al menos el 65% de la población de la zona del euro.

Silenciar…
Descansar…
No se pudieron leer los feeds de Melilla Hoy, Granada Digital, Gasteiz Hoy, La Marina Plaza, El Bierzo Digital, OKDiario. El resto de medios se actualiza con normalidad.
Has llegado al final · 4 noticias

Suscribirse a esta búsqueda por RSS