
Talgo trata de huir de sus mínimos históricos en bolsa siendo la décima peor parada del año
Acusa el 'annus horribilis' en el sector ferroviario español con dos dramáticos accidentes
VALÈNCIA. Tren Articulado Ligero Goicoechea Oriol responde al acrónimo Talgo (TLGO), cuya historia se remonta a 1941 cuando el ingeniero Alejandro Goicoechea y el financiero José Luis de Oril y Urigüen transformaron el sector ferroviario español con la puesta en marcha de un tren ligero y articulado fundando la compañía Patentes Talgo. Diez años después realizaba su primer trayecto comercial entre Madrid y Hendaya (Francia) llegando a alcanzar los 120 kilómetros por hora; mientras que el AVE vio la luz en abril de 1992.
El siete de mayo de 2015 debutaba en bolsa a un precio de 9,25 euros por acción, que supone un 76,32% por encima del cierre de ayer en los 2,19 euros; mientras que en su primer día se dejó nada más y nada menos que un 9,18%. Basta ver el gráfico inferior de Yahoo Finance para hacerse una idea del desplome bursátil de la compañía presidida por José Antonio Jainaga, cuya velocidad se viene intensificando en los últimos cinco años. El último arreón bajista ha llevado a TLGO a cotizar en mínimos históricos, que los marcó el pasado 5 de noviembre al despedir dicha sesión en los 2,0950 euros.
En las últimas sesiones ha rebotado ligeramente para encaramarse hasta las proximidades de los 2,20 euros, pero aún así es el décimo valor de los 120 que dan vida al Mercado Continuo que peor lo hace este año al dejarse en el camino un 21,95%. Sin duda, un auténtico 'annus horribilis' en el sector ferroviario español con los dramáticos accidentes de Adamuz (Córdoba), que aconteció el 20 de enero, y Urda (Toledo), que tuvo lugar el pasado 28 de octubre en lo que fue uno de los más graves de la historia nacional.
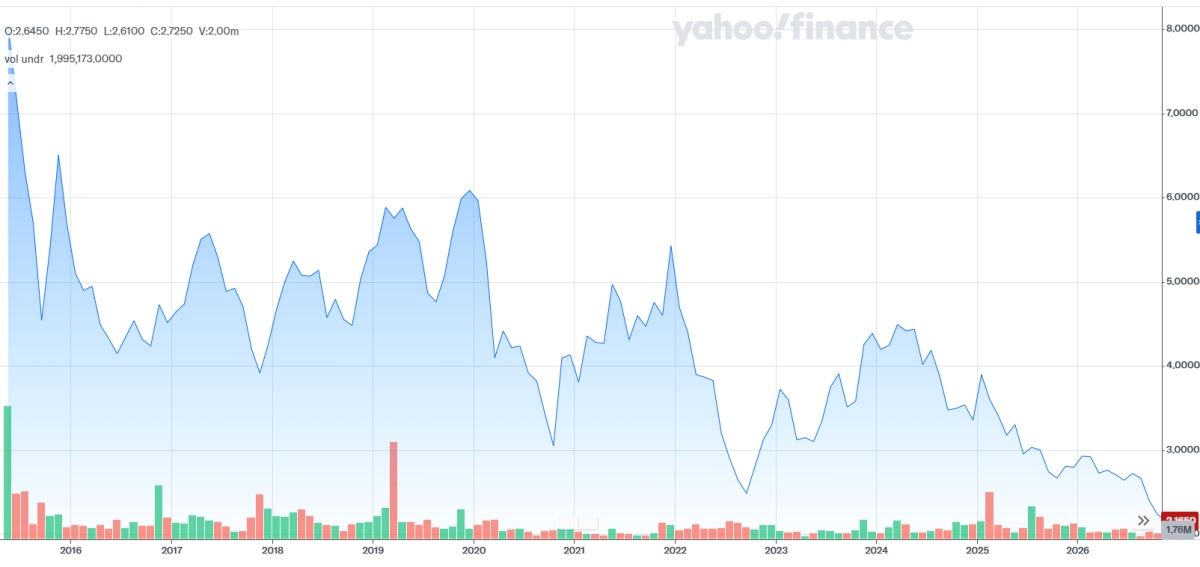
- Gráfico histórico de la ferroviaria. Pinchar AQUÍ para verlo más grande.
Fuente: YAHOO FINANCE.
En caso de acabar en negativo el ejercicio en curso sería el tercero consecutivo en hacerlo a la baja, dado que durante 2025 cayó un 16,67% y en 2024 un 23,46%. De ahí que la capitalización del fabricante español de trenes se haya reducido hasta los 294 millones tomando el cierre de ayer, un valor propio de una 'small cap' o compañía bursátil de baja capitalización. Precisamente TLGO forma parte del Ibex Small Cap donde figuran una treintena de cotizadas. Todo ello sin pagar dividendo alguno en los últimos dos años por las pérdidas empresariales de la cotizada alavesa.
Pese al tono bajista del valor en bolsa, los analistas le ven recorrido al alza en el parqué. Ahí están los ocho que la siguen, según la web corporativa de la firma, cuyo precio objetivo medio es de 3,38 euros. O lo que es lo mismo: un 54,34% más arriba. O los cinco que la cubren, según el portal especializado Market Screener, que la ven en los 3,23 euros, un 47,49% más cara.
Compradores interesados
A lo largo de los últimos años, y mientras el valor intensificaba sus pérdidas en el parqué, subía el interés por hacerse con Talgo. Así, en agosto de 2024 el Gobierno español vetaba la OPA de la húngara Magyar Vagon sobre el 100% de TLGO aludiendo razones de seguridad nacional. Medio año más tarde, concretamente en febrero de 2025, era el fondo público polaco Polish Development Fund (PDF) el que mostró interés por hacerse con ella. Y diez meses después era el consorcio vasco encabezado por Sidenor, que suscribía un acuerdo con Pegaso y otros accionistas minoritarios para comprar su 29,76% en la compañía por un importe de 156,7 millones de euros.
Mientras tanto la cotizada dirigida por Ricardo Chocarro, que fue nombrado consejero delegado de Talgo en julio de este año, tiene en su capital a un bajista con nombre y apellidos. Se trata de Arrowstreet Capital, que entró en abril de 2025 con el 0,51% y el pasado 16 de octubre tenía el 0,70%, según lo ha constatado este diario de la base de datos pública de la Comisión Nacional del Mercado de Valores (CNMV).
- Archivo - Fachada de la planta de Talgo en Rivabellosa (Álava).
Un solo bajista que contrasta con varios accionistas de referencia que tiene la cotizada alavesa. Según la misma base de datos del organismo supervisor se dejan ver varios liderados por una acción concertada de accionistas que agrupa al 27,419% del capital e incluye a al fondo Finkatuz del Gobierno vasco, Clerbil, la Fundación BBK y la Fundación Vital. Pegaso Transportation International (Trilantic y socios fundadores) controlan el 9,370%, la SEPI el 7,875%, Ana Patricia Torrente Blasco el 5,037% y Nueva Compañía de Inversiones -holding patrimonial de la familia Abelló- el 3,255%.
Tras el cierre de la jornada bursátil de ayer, TLGO publicó sus cuentas del tercer trimestre que arrojaron una facturación de 572 millones de euros entre enero y septiembre, un 29,1% más que en el mismo periodo del ejercicio anterior, cuando ingresó 443,1 millones. Dicho resultado está vinculado a un elevado nivel de ejecución en la actividad de fabricación, una contribución recurrente de la actividad de mantenimiento y una contribución adicional de la actividad de remodelación de trenes. Como resultado, el Ebitda alcanza los 46,2 millones de euros, frente a las pérdidas operativas registradas en 2025, y sitúa el margen Ebitda actual en el 8,1%.
Perspectivas de futuro
Asimismo, la cartera de pedidos de Talgo alcanzó en los nueve primeros meses del año 6.477 millones de euros -récord histórico- impulsada por nuevas contrataciones, con un incremento del 45% respecto al cierre de 2025. Paralelamente ha identificado oportunidades comerciales por valor aproximado de 9.600 millones de euros para los próximos dos años, principalmente por la creciente demanda en Europa de las plataformas de Muy Alta Velocidad e Intercity Talgo 230, que destacan por su versatilidad, accesibilidad y eficiencia energética.
La evolución favorable de los proyectos en ejecución y la creciente contribución de los servicios de mantenimiento refuerzan la confianza de la cotizada alavesa en el cumplimiento de sus previsiones para el ejercicio actual. La compañía mantiene su objetivo de alcanzar unos ingresos de entre 700 y 800 millones de euros, un margen Ebitda sin considerar extraordinarios de entre el 7,5% y el 8,5%, y una ratio de deuda financiera neta sobre Ebitda sin extraordinarios menor o igual a 5,5 veces.
La cuentan 3 medios. Comparar los titulares de cada uno
Castellón PlazaEl texto completo está en el medio de origen.
Leer en Castellón Plaza